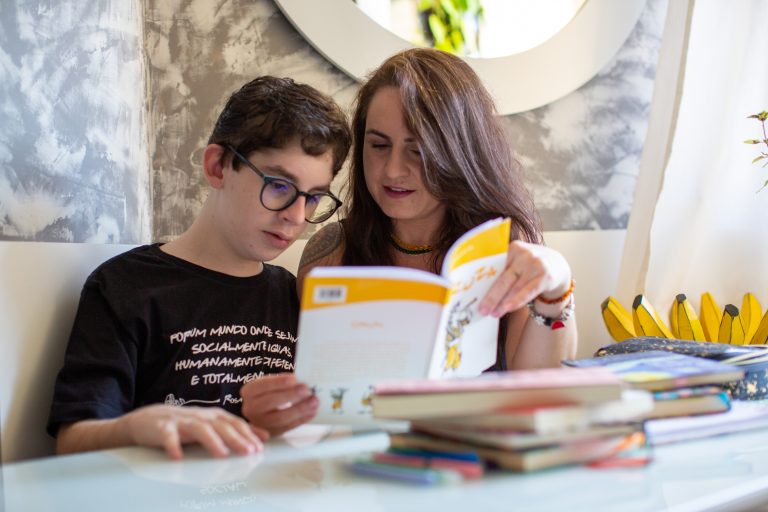
Um projeto em análise na Câmara dos Deputados prevê mudar a forma como as despesas com a educação de pessoas autistas são consideradas na declaração do Imposto de Renda. A proposta permite a dedução integral desses gastos, retirando-os da lógica do limite geral aplicado às despesas educacionais.
O texto trata de uma situação em que o valor efetivamente pago pela família pode ser superior ao montante admitido para abatimento na declaração. Se aprovado, o projeto fará com que a despesa educacional de cada pessoa autista seja considerada de maneira própria no cálculo do imposto.
A medida ainda não produz efeitos imediatos. Por estar em tramitação no Legislativo, precisa seguir o processo de análise e ser aprovada para que possa alterar as regras usadas pelos contribuintes.
O que está previsto no projeto
A proposta estabelece uma exceção para os gastos educacionais relacionados a pessoas autistas. Em vez de aplicar automaticamente a regra geral de dedução, o texto prevê que o contribuinte possa considerar o valor integral desembolsado com essa finalidade.
Na prática, o debate não se limita à possibilidade de declarar a despesa. O ponto central é o alcance do abatimento permitido no Imposto de Renda. O projeto procura fazer com que o limite atualmente associado às despesas educacionais não impeça o reconhecimento do custo total pago pela família.
O texto vincula a dedução ao gasto educacional da pessoa autista. Assim, a discussão passa a considerar a despesa individual, e não apenas um teto uniforme aplicado às declarações.
Como a regra funciona hoje, segundo a proposta
A matéria em análise parte da existência de um limite para a dedução de despesas com educação no Imposto de Renda. Quando o gasto ultrapassa esse valor, a parcela excedente não é aproveitada da mesma forma na declaração.
O projeto pretende criar um tratamento específico para os gastos educacionais de pessoas autistas. A mudança alcançaria a forma de calcular o abatimento e permitiria que a despesa integral fosse considerada, desde que atendidos os requisitos previstos na legislação caso a proposta seja aprovada.
O objetivo do texto, conforme a descrição da proposta, é aproximar o cálculo do imposto do custo efetivamente suportado pelas famílias. A alteração, portanto, está concentrada na regra de dedução e não representa, por si só, uma mudança imediata no preenchimento da declaração.
Impacto para as famílias
Para as famílias que pagam despesas educacionais de pessoas autistas, a aprovação do projeto poderá mudar o valor utilizado no cálculo do Imposto de Renda. O efeito dependerá da situação de cada contribuinte e do total desembolsado com educação.
O texto considera que a aplicação de um limite geral pode não refletir integralmente as despesas associadas à educação de pessoas autistas. Por isso, propõe que esses gastos sejam tratados separadamente das demais despesas educacionais.
A eventual mudança não significaria uma devolução automática dos valores pagos. A dedução é usada no cálculo do imposto devido, conforme as regras da declaração e a situação tributária de cada contribuinte. O resultado, portanto, dependeria da existência de imposto a pagar e dos demais dados informados na declaração.
Proposta ainda precisa ser aprovada
Como o projeto está em análise na Câmara, a regra descrita no texto ainda não integra automaticamente as normas aplicadas ao Imposto de Renda. A tramitação legislativa pode incluir avaliação, alterações no conteúdo e novas etapas antes de uma eventual aprovação.
Também seria necessário observar a redação final da medida para saber quais despesas poderiam ser abrangidas, quais documentos seriam exigidos e a partir de quando a alteração teria validade. Esses detalhes dependem do texto aprovado e das regras que venham a disciplinar sua aplicação.
Até que o processo seja concluído, os contribuintes devem seguir os critérios oficialmente vigentes para a declaração do Imposto de Renda. A existência do projeto não autoriza, por si só, o lançamento de despesas fora dos limites atualmente previstos.
Debate sobre o tratamento tributário
O projeto leva para o debate legislativo a diferença entre o custo da educação de pessoas autistas e o limite previsto para a dedução de despesas educacionais. A proposta parte da ideia de que esse tipo de gasto deve ser avaliado por um critério específico.
Ao prever a dedução integral, o texto altera o foco da análise: em vez de considerar apenas o limite geral, passa a relacionar o abatimento ao valor pago pela família para a educação da pessoa autista. A mudança poderá alcançar a estrutura da declaração, caso seja convertida em norma.
O assunto ainda está sujeito à discussão no Congresso. Por isso, o conteúdo final, as condições para utilização do benefício e o momento em que uma eventual nova regra poderia ser aplicada dependem da continuidade da tramitação.
O que muda se a proposta avançar
Se aprovada, a medida poderá permitir que o contribuinte informe integralmente as despesas educacionais de pessoas autistas, sem submetê-las ao mesmo limite geral das demais despesas de educação. A consequência será a possibilidade de considerar um valor maior no cálculo do Imposto de Renda, quando a despesa superar o limite atualmente aplicável.
Essa possibilidade não deve ser confundida com uma alteração já válida para a declaração. O projeto precisa ser aprovado e transformado em norma antes de produzir efeitos. Até lá, permanecem em vigor as regras oficiais utilizadas pela Receita Federal para o preenchimento e a apuração do imposto.
O projeto, portanto, abre uma discussão sobre a adequação do limite de dedução às despesas educacionais de pessoas autistas. A decisão sobre a mudança ainda depende do Congresso Nacional.
Fonte: Agência Câmara de Notícias.
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.