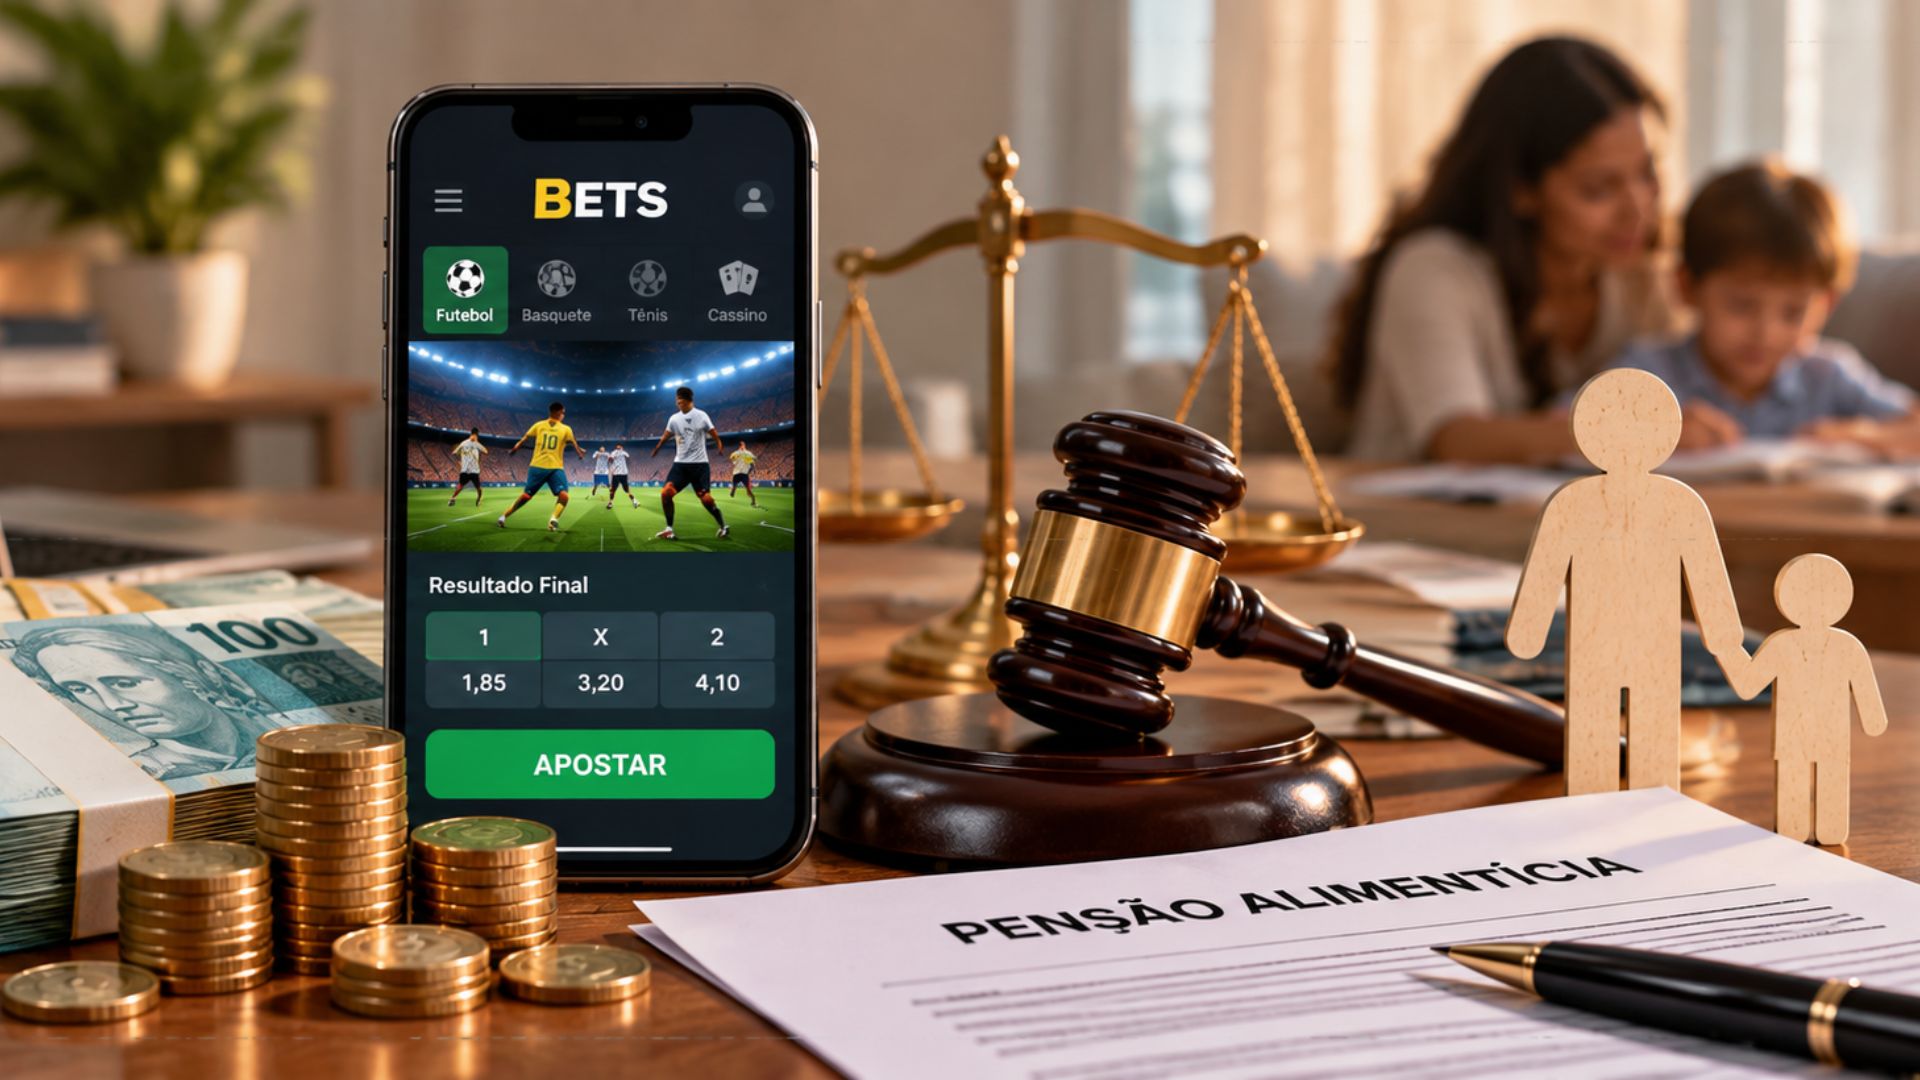
Uma proposta em análise na Câmara dos Deputados prevê uma regra específica para a execução de alimentos quando o devedor tiver a receber valores que ainda não foram pagos diretamente a ele. O texto trata de prêmios de apostas de quota fixa e de restituições do Imposto de Renda.
Pela medida, a Justiça poderá comunicar as instituições responsáveis por fazer esses pagamentos. A finalidade é direcionar os créditos para a quitação de pensão alimentícia em atraso, antes que os valores sejam liberados ao devedor.
A proposta não altera a natureza da obrigação alimentar. O que o texto busca estabelecer é uma forma adicional de localizar e alcançar recursos vinculados ao devedor durante a cobrança judicial da pensão.
As informações foram divulgadas pela Agência Câmara de Notícias.
Como funcionaria a medida
O mecanismo previsto depende de uma decisão judicial no processo de execução de alimentos. Identificada a existência de um prêmio de aposta ou de uma restituição do Imposto de Renda a ser recebida pelo devedor, a ordem poderia ser encaminhada a quem tivesse a responsabilidade de efetuar o pagamento.
Em vez de o crédito ser liberado diretamente ao devedor, o valor seria retido para atender à obrigação alimentar reconhecida no processo. A proposta, portanto, desloca a atuação judicial para uma etapa anterior ao recebimento efetivo do dinheiro.
O texto se refere a pagamentos que não necessariamente fazem parte da renda regular da pessoa obrigada a prestar alimentos. São créditos eventuais, com origem e forma de pagamento distintas, mas que podem representar recursos disponíveis para a quitação da dívida.
Essa previsão alcançaria situações em que o devedor não receba salário ou outra renda mensal suficiente para o cumprimento da obrigação, mas tenha valores a receber de fontes específicas. A retenção, segundo a proposta, dependeria da atuação da Justiça e da comunicação aos responsáveis pelo repasse.
Dois tipos de crédito entram no texto
O primeiro grupo mencionado na proposta é formado por prêmios de apostas de quota fixa, modalidade popularmente associada às chamadas bets. O pagamento do prêmio pode ser feito por uma instituição responsável pela operação ou pelo repasse do valor ao apostador.
O segundo grupo envolve restituições do Imposto de Renda. Nesse caso, o crédito decorre da apuração do imposto e do valor que o contribuinte tem direito de receber de volta. A proposta prevê que esse pagamento também possa ser alcançado por uma determinação judicial relacionada à dívida de alimentos.
Embora tenham origens diferentes, os dois recebimentos recebem tratamento semelhante no texto: se forem devidos a uma pessoa com pensão alimentícia em atraso, poderão ser considerados no processo de execução, conforme a ordem judicial.
A medida não transforma todo prêmio ou toda restituição em pagamento automático de pensão. O encaminhamento dependeria da existência de uma cobrança judicial e da decisão que determinasse a retenção ou o direcionamento do crédito.
Atuação de instituições pagadoras
Um dos pontos centrais da proposta é a participação de terceiros que fariam o pagamento ao devedor. Em vez de a execução depender apenas da localização de dinheiro já depositado ou de bens registrados em nome do responsável pela pensão, a Justiça poderia entrar em contato com a instituição encarregada de liberar o crédito.
A comunicação judicial teria o objetivo de impedir que o valor fosse repassado ao devedor antes da análise do débito alimentar. O dinheiro seria, então, utilizado para reduzir ou quitar a obrigação indicada no processo, dentro dos limites estabelecidos pela decisão judicial.
Esse procedimento considera a existência de uma relação entre o devedor e uma fonte pagadora externa. O responsável pela pensão não precisaria receber primeiro o prêmio de aposta ou a restituição do imposto para que o crédito fosse identificado no processo.
A proposta concentra a etapa de retenção no momento em que o valor ainda está sob responsabilidade da instituição pagadora. A execução poderia, assim, alcançar um crédito futuro ou pendente de liberação, e não apenas recursos já disponíveis na conta do devedor.
Relação com a cobrança da pensão em atraso
A pensão alimentícia é uma obrigação que pode ser cobrada judicialmente quando os pagamentos não são feitos conforme o que foi determinado. Na proposta, prêmios de apostas e restituições do Imposto de Renda aparecem como possíveis fontes para atender a esse débito.
O texto está voltado à execução de alimentos, etapa em que se busca fazer cumprir uma obrigação já estabelecida. A previsão não trata da definição inicial do valor da pensão nem da fixação de novos critérios para calcular o pagamento mensal.
Também não se trata, segundo a descrição da proposta, de uma autorização geral para retirar qualquer recurso do devedor sem intervenção judicial. A participação da Justiça é o elemento que permitiria comunicar a fonte pagadora e determinar o destino do crédito.
A existência do valor a receber e a situação da dívida precisariam ser verificadas no caso concreto. A retenção seria vinculada ao processo de alimentos e à ordem emitida para o pagamento do débito.
Diferença em relação à renda mensal
Em muitas execuções de alimentos, a cobrança pode considerar rendimentos regulares do devedor, como aqueles recebidos periodicamente. A proposta acrescenta ao debate créditos que não têm essa característica de continuidade.
Prêmios de apostas não correspondem a uma renda mensal previsível. Restituições do Imposto de Renda também são pagamentos eventuais, relacionados à apuração tributária do contribuinte. Por isso, o texto trata desses valores de maneira específica, vinculando-os à possibilidade de retenção durante o processo judicial.
A mudança proposta está no momento e na origem do recurso que poderá ser alcançado. Em vez de aguardar que o dinheiro seja recebido e passe a integrar o patrimônio disponível do devedor, o procedimento poderia atuar enquanto o pagamento ainda estivesse sob responsabilidade de outra instituição.
O foco, portanto, não é criar uma nova modalidade de pensão, mas estabelecer uma possibilidade de localização e direcionamento de créditos eventuais em uma execução já existente.
Tramitação na Câmara
O texto está em análise na Câmara dos Deputados e ainda depende do andamento legislativo previsto para propostas desse tipo. A apresentação do projeto não significa que a regra já esteja em vigor.
Durante a tramitação, o conteúdo pode ser examinado pelas comissões responsáveis e ser submetido a alterações antes de uma eventual votação. A aplicação prática da medida também dependeria da aprovação final e da entrada em vigor da norma, se o projeto avançar.
Até que isso ocorra, a cobrança de pensão alimentícia continua submetida às regras atualmente aplicáveis aos processos de execução de alimentos. A proposta representa uma alteração em discussão para incluir, de forma expressa, os dois tipos de crédito mencionados no texto.
O projeto, conforme a divulgação da Agência Câmara de Notícias, procura estabelecer uma ponte entre a ordem judicial e as instituições que realizam pagamentos de prêmios de apostas e restituições tributárias. O objetivo indicado é permitir que esses valores sejam considerados antes de chegarem ao devedor quando houver pensão alimentícia em atraso.
O que a proposta prevê em resumo
O texto reúne quatro elementos principais: a existência de uma dívida de pensão alimentícia, a identificação de um crédito eventual em nome do devedor, a comunicação judicial à instituição responsável pelo pagamento e o direcionamento do valor para a obrigação alimentar.
Os créditos citados são específicos. A proposta menciona prêmios de apostas de quota fixa e restituições do Imposto de Renda, sem apresentar, na descrição divulgada, uma autorização ampla para alcançar indistintamente todos os valores futuros do devedor.
A retenção também não ocorreria apenas por iniciativa da instituição pagadora. Ela dependeria de uma determinação da Justiça no contexto da execução de alimentos.
O projeto, portanto, coloca em discussão uma etapa adicional da cobrança: a possibilidade de agir antes da entrega de determinados recursos ao devedor. A análise da Câmara deverá definir o alcance da medida e os procedimentos que seriam aplicados caso a proposta seja aprovada.