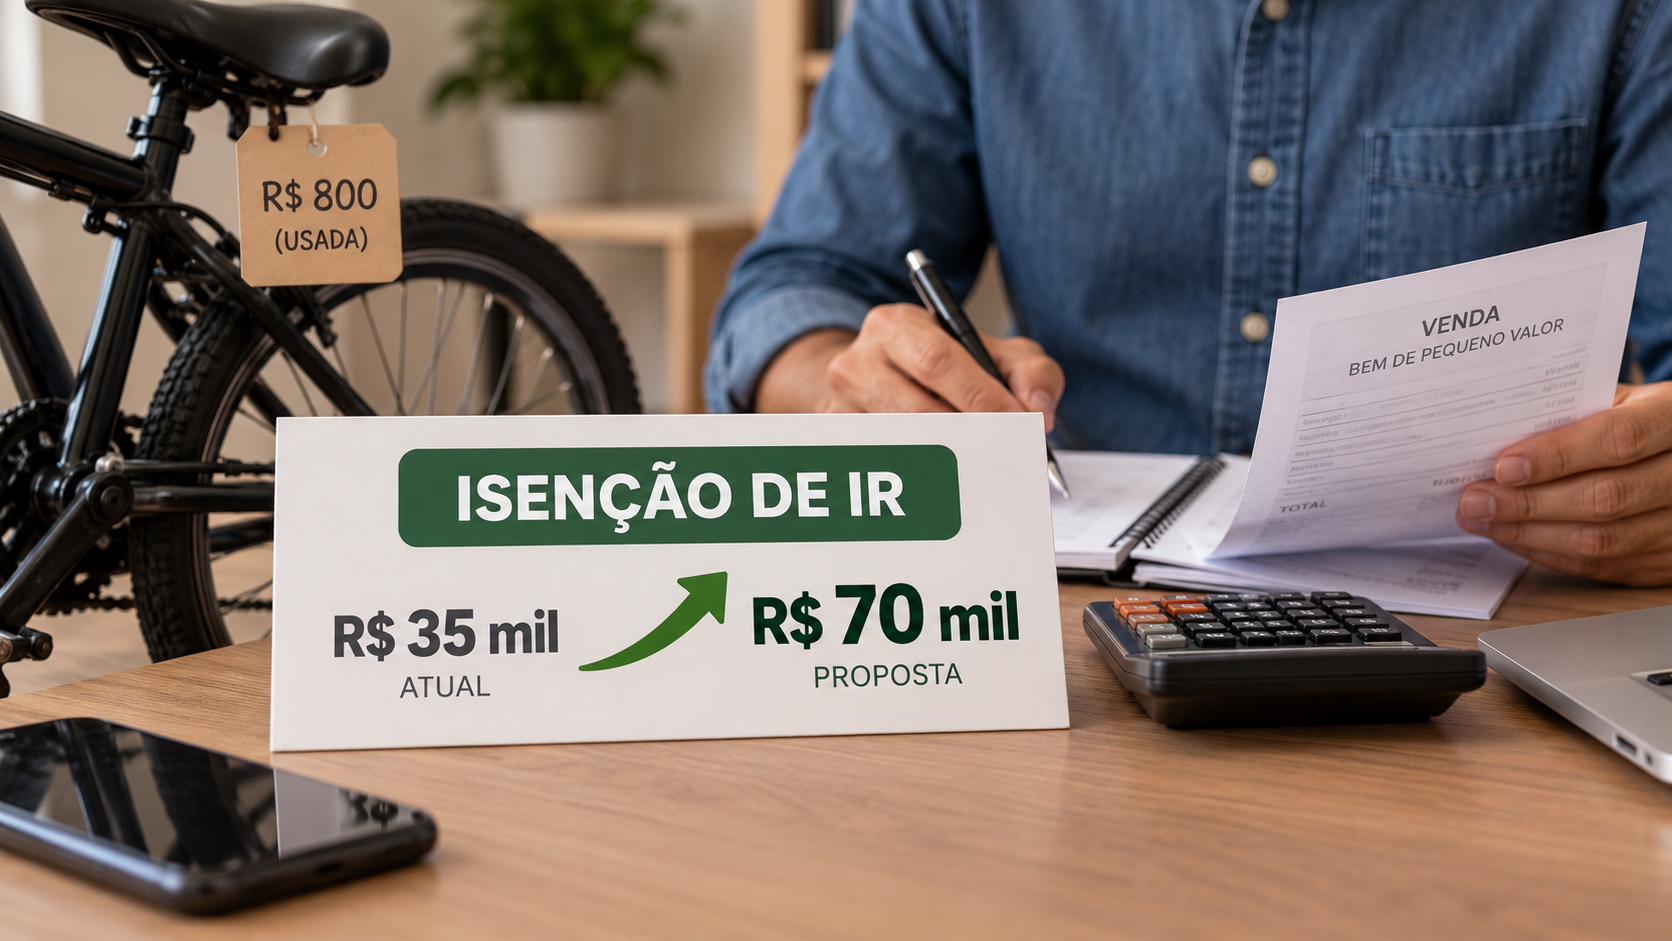
Um projeto em análise na Câmara dos Deputados pode alterar o tratamento dado, no Imposto de Renda, aos ganhos obtidos com a venda de bens de pequeno valor. A proposta estabelece que o limite usado para a isenção passe de R$ 35 mil para R$ 70 mil.
O valor de R$ 35 mil continua sendo a referência válida enquanto a proposta não for aprovada e entrar em vigor. Portanto, a apresentação do projeto não muda, por si só, as obrigações atuais dos contribuintes.
O que está em discussão
A medida trata da regra utilizada para identificar situações em que a venda de um bem pode ficar fora da cobrança do Imposto de Renda sobre ganho de capital. Esse tipo de ganho corresponde, em termos gerais, à diferença positiva entre o valor de aquisição de um bem e o preço pelo qual ele é vendido.
O projeto pretende ampliar o valor considerado para as vendas de pequeno valor. Se a mudança avançar, operações que hoje ultrapassam o limite de R$ 35 mil poderão se enquadrar na faixa de isenção, desde que atendam às demais condições previstas na legislação.
A proposta não cria uma isenção geral para qualquer venda de patrimônio. O texto está direcionado ao parâmetro monetário usado na regra específica para bens de pequeno valor. A alteração, portanto, alcançaria o limite de referência, e não todos os casos de venda de bens ou direitos.
Como funciona a regra atual
Hoje, a legislação considera o limite de R$ 35 mil para a isenção relacionada à venda de bens de pequeno valor. Quando uma operação se enquadra nessa regra, o contribuinte pode deixar de recolher o imposto sobre o ganho de capital correspondente, observados os critérios legais.
O limite não deve ser confundido com o valor do lucro obtido na operação. A referência está ligada ao preço de venda do bem, enquanto o ganho de capital resulta da comparação entre esse preço e o custo informado pelo proprietário.
Assim, uma venda por valor superior ao limite atualmente previsto pode exigir a apuração do ganho de capital, mesmo que a diferença entre o preço de compra e o preço de venda seja pequena. Da mesma forma, o simples fato de existir uma diferença de valores não elimina a necessidade de verificar as regras específicas aplicáveis ao caso.
Também é necessário distinguir a venda de um bem de outras situações previstas na legislação do Imposto de Renda. As condições podem variar conforme a natureza do patrimônio negociado, a forma da operação e os demais critérios estabelecidos para a apuração tributária.
O que mudaria com a proposta
O projeto em análise na Câmara dobra o limite atualmente utilizado para a isenção, levando-o de R$ 35 mil a R$ 70 mil. A mudança ampliaria a faixa de operações que poderiam ser consideradas de pequeno valor para fins da regra do Imposto de Renda.
Na prática, uma venda situada entre os dois valores deixaria de ultrapassar o limite, caso o texto fosse aprovado e passasse a produzir efeitos. Hoje, uma operação nessa faixa está acima da referência de R$ 35 mil e precisa ser examinada conforme as regras vigentes para o ganho de capital.
A alteração proposta não significa que toda venda de até R$ 70 mil ficaria automaticamente livre de qualquer obrigação tributária. O enquadramento dependeria da redação final aprovada, da vigência da norma e do cumprimento das condições previstas para a isenção.
O efeito central do projeto está na atualização do valor de corte. Ao elevar esse parâmetro, a proposta modifica a fronteira usada para separar as vendas de menor valor das operações que podem ficar sujeitas à apuração do ganho de capital.
Impacto para quem vende bens
Para o contribuinte, a mudança poderá reduzir o número de operações que exigem a análise do ganho de capital, caso o projeto seja aprovado nos termos propostos. A consequência estaria concentrada nas vendas que hoje ficam acima de R$ 35 mil, mas não ultrapassariam R$ 70 mil.
O alcance exato dependerá do tipo de bem vendido e da forma como a legislação for aplicada. Por isso, o valor da operação não é o único elemento a ser considerado antes de concluir que uma venda está isenta.
A apuração do ganho de capital envolve informações como o custo de aquisição e o preço de alienação. A documentação da compra e da venda continua relevante para demonstrar os valores utilizados pelo contribuinte e para verificar se a operação se enquadra na regra correspondente.
Enquanto o projeto não for transformado em norma válida, a elevação para R$ 70 mil não pode ser usada como parâmetro para substituir o limite atual. Vendas realizadas sob a legislação vigente devem ser avaliadas com base nas regras que estão em vigor no período correspondente.
Tramitação ainda pode alterar o texto
A proposta ainda está em fase de análise no Legislativo. Como ocorre com projetos em tramitação, o texto pode ser discutido, receber alterações e passar por diferentes etapas antes de uma eventual aprovação.
Mesmo que a Câmara aprove a medida, a proposta ainda dependerá do cumprimento das demais fases do processo legislativo. A entrada em vigor também dependerá da redação final, da sanção ou promulgação, conforme o caso, e das regras definidas para a produção de efeitos.
Até que esse processo seja concluído, não há mudança imediata no limite usado para a isenção. A referência de R$ 35 mil permanece como ponto de partida para a análise das vendas de bens de pequeno valor no Imposto de Renda.
Cuidados na declaração
Quem vendeu um bem deve guardar documentos que comprovem a aquisição, o custo declarado e o valor recebido na operação. Esses registros ajudam a identificar se houve ganho de capital e qual regra deve ser aplicada.
Também é importante não confundir a análise do limite de isenção com a obrigação de informar bens e direitos na declaração anual. São procedimentos diferentes: uma operação pode exigir informação patrimonial ou documental mesmo quando não houver imposto a pagar sobre eventual ganho.
O contribuinte deve observar as orientações oficiais relativas ao ano da operação e à forma de declaração aplicável. Em caso de dúvida sobre uma situação específica, a avaliação de um profissional habilitado pode ajudar a interpretar os dados da transação sem substituir as regras estabelecidas pela legislação.
O projeto em discussão, portanto, não altera imediatamente a forma de declarar vendas de bens. Ele propõe modificar o valor que serve de referência para uma hipótese de isenção do Imposto de Renda, ampliando-o para R$ 70 mil. Até eventual mudança na lei, continua valendo o limite de R$ 35 mil.
Fonte: Agência Câmara de Notícias.