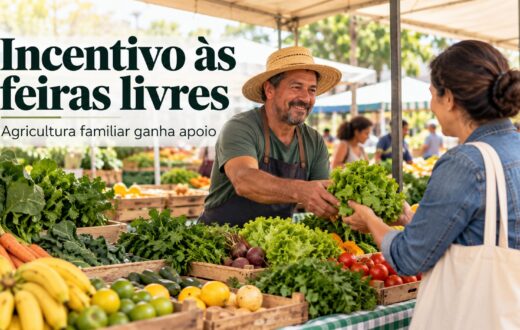
Uma proposta em análise na Câmara dos Deputados cria um marco legal para o Programa de Garantia de Preços da Agricultura Familiar (PGPAF), mecanismo associado ao crédito do Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf). O texto organiza em lei as regras para que a variação no valor de determinados produtos seja considerada no pagamento de financiamentos rurais.
A medida trata de situações em que o preço de comercialização da produção familiar fica abaixo de um valor de referência. Nesses casos, o programa pode permitir a aplicação de descontos nas parcelas de operações contratadas no Pronaf. A proposta busca reunir os critérios desse funcionamento na legislação do crédito rural.
Como funciona a proteção prevista
O PGPAF relaciona duas etapas da atividade agrícola: a venda da produção e o pagamento do financiamento. A lógica é considerar que uma queda no preço recebido pelo produtor pode comprometer sua capacidade de quitar a parcela do crédito usado para custear a produção.
Quando a cotação de um produto recua em relação ao parâmetro utilizado pelo programa, o financiamento pode ter um bônus de desconto. O abatimento incide sobre a parcela da operação enquadrada nas regras do PGPAF, conforme os critérios aplicáveis a cada produto e período.
Com a proposta, esse mecanismo passaria a contar com uma previsão legal específica. O texto não transforma automaticamente todos os contratos do Pronaf nem todas as culturas em operações com desconto. A aplicação depende do enquadramento nas condições estabelecidas para o programa.
Relação entre preço e capacidade de pagamento
O ponto central da iniciativa é reconhecer, no desenho do crédito rural, que a receita obtida com a produção pode variar ao longo do tempo. Para agricultores familiares, a alteração no preço de venda interfere diretamente no resultado da safra e nos recursos disponíveis para o pagamento do financiamento.
Ao considerar essa oscilação, o mecanismo procura ajustar a cobrança da parcela à situação de mercado prevista para o produto. A proteção, portanto, não corresponde a uma suspensão geral das dívidas nem à eliminação do financiamento. Trata-se de um desconto calculado conforme as regras do programa quando o preço de referência não é alcançado.
O texto em análise organiza essa relação entre o valor da produção e o compromisso financeiro assumido pelo agricultor. A proposta estabelece uma base permanente para o programa dentro da política de crédito rural, em vez de deixar sua existência vinculada apenas a normas infralegais ou decisões administrativas específicas.
Critérios devem considerar cada produto
Os preços agrícolas não se comportam da mesma maneira entre produtos, regiões e períodos de comercialização. Por isso, a operação do PGPAF utiliza referências próprias para as culturas e atividades incluídas no programa. A proposta mantém a necessidade de observar essas diferenças na definição dos parâmetros de proteção.
O valor usado como referência serve para comparar o preço de mercado com a condição considerada adequada para a produção. Se houver diferença negativa dentro das hipóteses previstas, o desconto pode ser aplicado à parcela correspondente do contrato do Pronaf.
A existência de critérios específicos também significa que a redução não é definida apenas pela percepção individual do produtor sobre a queda de preço. É necessário verificar o produto, o período, o valor de referência e as demais condições previstas para o cálculo do bônus.
Proposta não altera todos os contratos de forma automática
O marco legal pretendido não significa que qualquer redução na cotação de uma mercadoria produzirá, por si só, abatimento no financiamento. A proteção depende da inclusão do produto no programa e da constatação de que os requisitos regulamentares foram atendidos.
Da mesma forma, o texto não estabelece que o agricultor familiar ficará livre de pagar a parcela. O mecanismo atua por meio de um desconto calculado sobre o valor devido, nas situações abrangidas pelo PGPAF. As demais obrigações do contrato continuam submetidas às regras do crédito rural.
Essa distinção é importante porque o programa funciona como uma forma de proteção vinculada ao financiamento, e não como uma garantia de renda ou de preço fixo para toda a produção agrícola. O objetivo é reduzir o impacto de determinadas quedas de valor sobre o pagamento da operação de crédito.
Importância para o crédito rural
O Pronaf é utilizado por agricultores familiares para financiar atividades produtivas. Como o pagamento costuma depender da receita obtida com a comercialização da safra ou da criação, mudanças no mercado podem afetar o orçamento do produtor e a capacidade de honrar o compromisso assumido com a instituição financeira.
Ao incorporar o PGPAF à legislação permanente, a proposta procura dar uma referência jurídica mais clara ao tratamento dessas situações. A previsão permite organizar a relação entre as regras do crédito e os instrumentos de proteção de preços destinados à agricultura familiar.
O texto também delimita o debate sobre a continuidade do programa. Em vez de tratar o desconto apenas como uma medida aplicada em momentos específicos, a iniciativa propõe que a proteção faça parte da estrutura legal da política de financiamento rural voltada aos agricultores familiares.
Tramitação ainda ocorre na Câmara
A criação do marco legal ainda é uma proposta em análise na Câmara dos Deputados. Portanto, as regras descritas no texto não representam uma alteração já vigente para todos os contratos do Pronaf. O conteúdo pode ser discutido e modificado durante a tramitação legislativa.
Até a eventual aprovação e entrada em vigor de uma nova lei, a aplicação do PGPAF continua condicionada às normas que disciplinam o programa e aos parâmetros definidos para cada situação. A proposta em exame busca dar status legal permanente ao mecanismo e detalhar sua inserção na política de crédito rural.
O debate envolve, assim, a forma de proteger o agricultor familiar quando a renda esperada com a venda da produção diminui. A solução apresentada é manter a ligação entre o comportamento dos preços e o valor das parcelas do Pronaf, com descontos calculados conforme referências específicas.
O que a proposta pretende organizar
Em síntese, o texto trata de quatro elementos do funcionamento do PGPAF: a existência de preços de referência para os produtos, a identificação de situações de queda, o cálculo do desconto e a aplicação do benefício aos financiamentos enquadrados no Pronaf.
A proposta também reforça que a proteção está vinculada à produção familiar e ao crédito destinado a essa atividade. Não se trata de uma regra geral para todas as modalidades de financiamento agrícola nem de uma política aplicável indistintamente a qualquer produtor ou produto.
Se aprovada, a medida dará ao programa uma base legal própria dentro do sistema de crédito rural. Até que a tramitação seja concluída, contudo, permanece o caráter de proposta para o marco legal do PGPAF.
Fonte: Agência Câmara de Notícias.